

PrimaMedia, 22 сентября. Распространено мнение, что добровольное откладывание пенсии автоматически означает большую выгоду. Однако экономическая реальность оказывается сложнее, чем кажется на первый взгляд. Своим взглядом на ситуацию поделилась старший преподаватель кафедры экономики РТУ МИРЭА Елена Потрясаева, пишет "Лента" (18+).
Что обещает закон
Действительно, законодательство предусматривает бонусы для тех, кто решает не торопиться с получением выплат. Согласно 400-му федеральному закону, за каждый год ожидания начисляются специальные надбавочные коэффициенты. Если человек ждет пять лет, его фиксированная часть увеличивается в 1,36 раза, а накопленные баллы — в 1,45 раза. На первый взгляд, арифметика кажется привлекательной.

Скрытые убытки ожидания
Но эксперт обращает внимание на то, что многие упускают из виду. Пенсия — это не инвестиция, а средство существования. Откладывая оформление, человек фактически отказывается от собственных выплат.
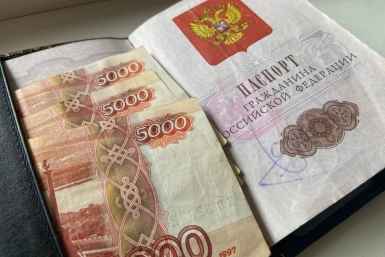
При ежемесячной сумме пенсии в 30 тысяч рублей за пять лет ожидания теряется порядка 1,8 миллиона рублей. И даже повышенная пенсия затем не сможет мгновенно компенсировать эти потери — потребуются дополнительные годы, чтобы выйти в плюс.
Альтернативные сценарии
Нельзя игнорировать и другие варианты использования денег. Если бы выплаты поступали регулярно, часть средств можно было бы разместить на депозите. Сравнивать нужно именно потенциальный доход от вклада с обещанным ростом пенсии, обязательно учитывая инфляцию, которая обесценивает будущие поступления.
Кому подходит отсрочка
Потрясаева делает важный вывод, что оценивать целесообразность только по итоговой сумме неправильно. Нужно учитывать состояние здоровья, планы на работу, текущий доход и реальную потребность в деньгах.
Если человек продолжает трудиться, хорошо зарабатывает и не зависит от пенсионных выплат, отсрочка может иметь смысл. Но если средства нужны для жизни прямо сейчас, будущие надбавки, возможно, не заменят упущенных возможностей.
Читайте еще: Объявлено о доплате в 29 000 рублей всем, кто старше 40 и 50 лет — критерии